
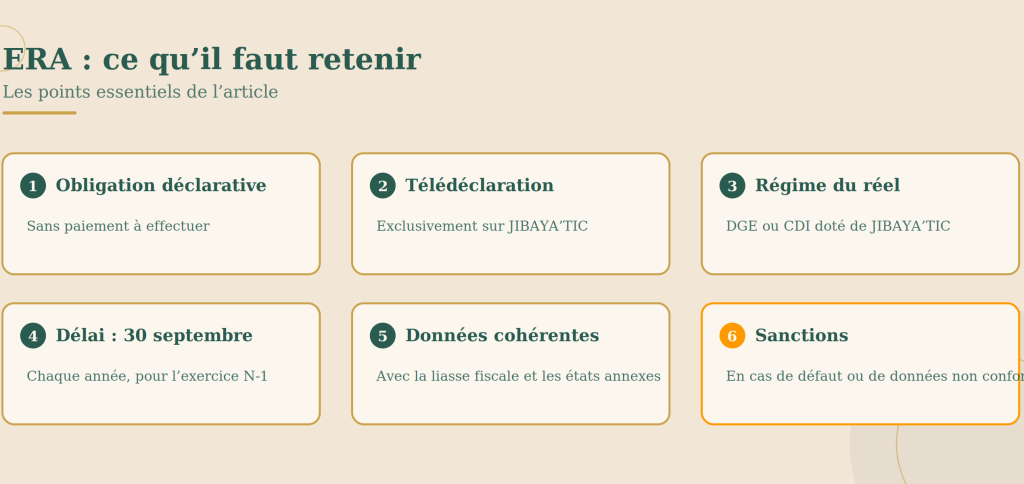
📌L’État Récapitulatif Annuel (ERA) est une obligation déclarative fiscale, effectuée par voie électronique sur la plateforme JIBAYA’TIC, et qui ne donne pas lieu à paiement.
⚖️L’ERA a été institué par la Loi de finances pour 2021, notamment à travers les articles 5, 16 et 21, qui ont respectivement modifié l’article 18 et créer les articles 151 bis et 192 bis du Code des impôts directs et taxes assimilées (CIDTA).
🎯Objective de l’ERA
Selon la circulaire N°22 MF/DGI/DRV/SDCF du 21/03/2021, L’ERA a pour objectif de permettre à l’administration fiscale de collecter et de centraliser certaines informations comptables déjà contenues dans la liasse fiscale jointe à la déclaration annuelle de résultats G n°04 ou G n°11. Ces données sont intégrées au système d’information JIBAYATIC et exploitées notamment dans le cadre d’un outil d’aide à la programmation du contrôle fiscal externe.
👥Qui doit souscrire l’ERA ?
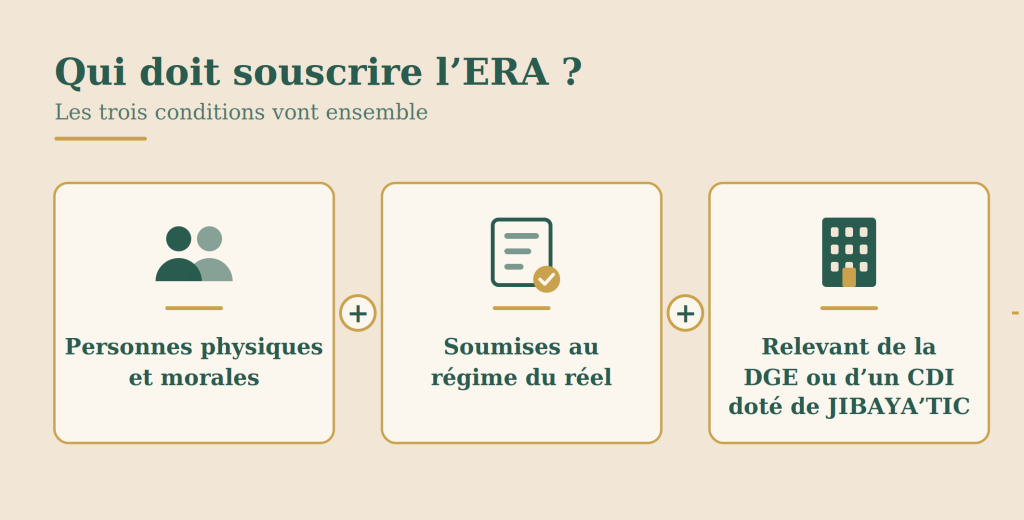
Sont concernées les personnes physiques et morales soumises au régime du réel et relevant de la DGE ou d’un CDI doté du système d’information JIBAYA’TIC.
⏰Comment et Quel est le délai de déclaration ?
Selon l’article 151 Bis du CIDTA , L’ERA doit être souscrite au plus tard le 30 septembre de chaque année, par voie de télédéclaration, et porte sur les informations relatives à l’exercice précédent (N-1).
Vous trouvez ici, Le Guide de souscription de l’ERA, publié sur le site de la DGI qui reprend pas à pas comment effectuer la déclaration.
📅 Et l’ERA 2024 ?
À titre exceptionnel, la DGI a prorogé jusqu’au 30 septembre 2026 le délai de souscription de l’ERA relative à l’exercice 2024. Cette échéance rejoint ainsi celle de l’ERA relative à l’exercice 2025.
📋Que contient l’ERA ?
L’ERA reprend certaines données issues de la liasse fiscale et des états annexes accompagnant la déclaration annuelle de résultats :
- chiffre d’affaires ;
- solde clients ;
- provisions clients ;
- provisions sur stocks ;
- stocks ;
- capitaux propres ;
- résultat net ;
- dividendes distribués ;
- chiffe d’affaire
- résultat opérationnel ;
- sous-traitance ;
- consommations ;
- autres consommations ;
- autres services ;
- éléments extraordinaires ( charges) ;
- résultat ordinaire ;
- produits financiers ;
- immobilisations financières ;
- perte comptable ;
- résultat fiscal ;
- charges de personnel ;
- rémunérations des dirigeants.
L’ERA comporte 22 rubriques renseignées à partir des données comptables figurant dans la liasse fiscale et les états annexes.
🚫Sanctions en cas de défaut de déclaration de l’ERA
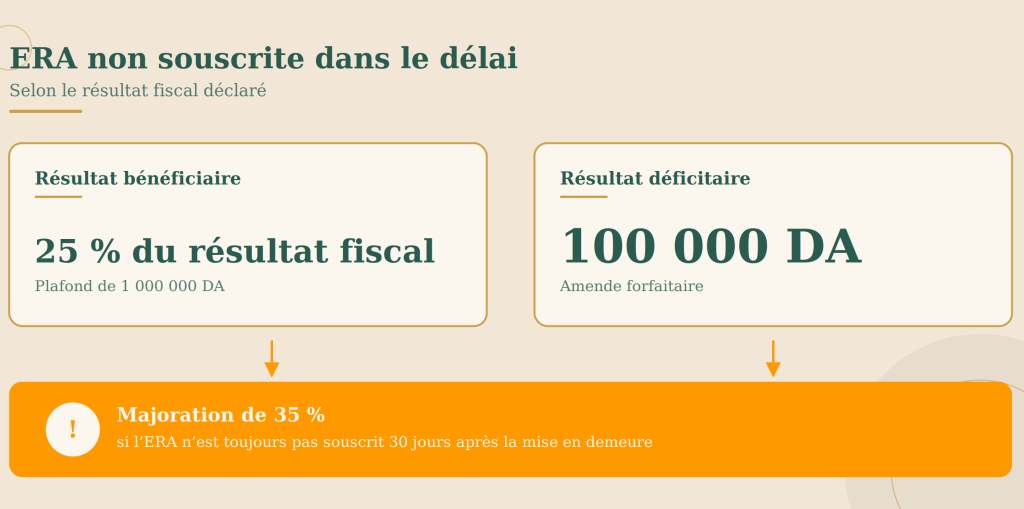
1. ERA non souscrite dans le délai
Lorsque le contribuable ne souscrit pas l’ERA par voie de télédéclaration dans le délai prévu :
- lorsque le résultat fiscal déclaré est bénéficiaire, l’amende est de 25 % du résultat fiscal déclaré, avec un plafond de 1 000 000 DA ;
- lorsque le résultat fiscal déclaré est déficitaire, l’amende est de 100 000 DA.
- cette amende fiscale est majorée de 35% lorsque les contribuables concernés ne souscrivent pas l‘état à l‘expiration d’un délai de trente (30) jours à compter de la date de réception de la mise en demeure.
2. ERA déposée avec des données non conformes
Lorsque l’ERA comporte des données différentes de celles figurant dans la déclaration annuelle de résultats et les états annexes :
- 10 000 DA par champ saisi non conforme, avec un plafond global de 100 000 DA.
À retenir
0 commentaires